Важно! Правителството слага данък свръхпечалба за банките, вдига прага за ДДС и дава облекчения за децата и родителите
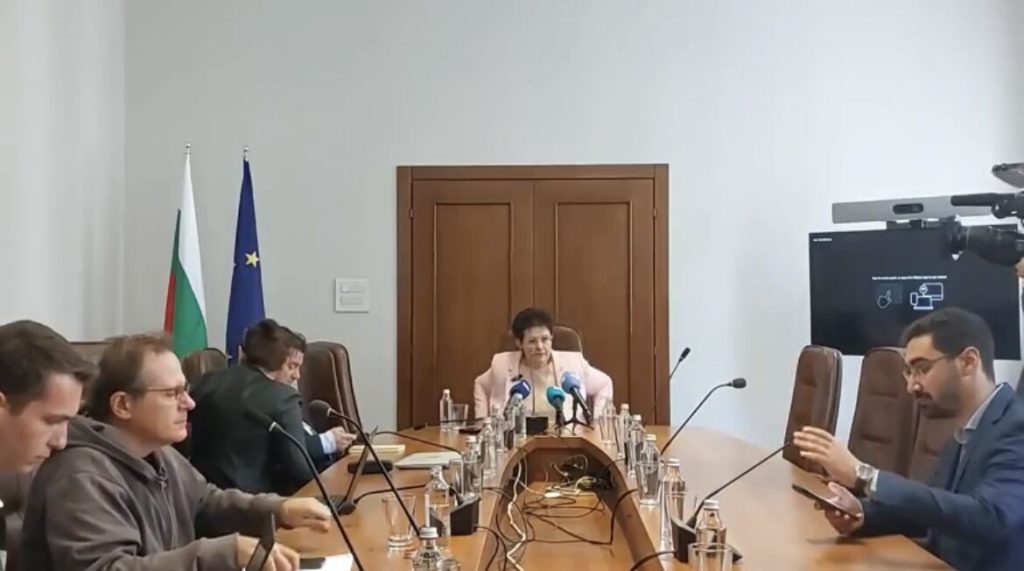
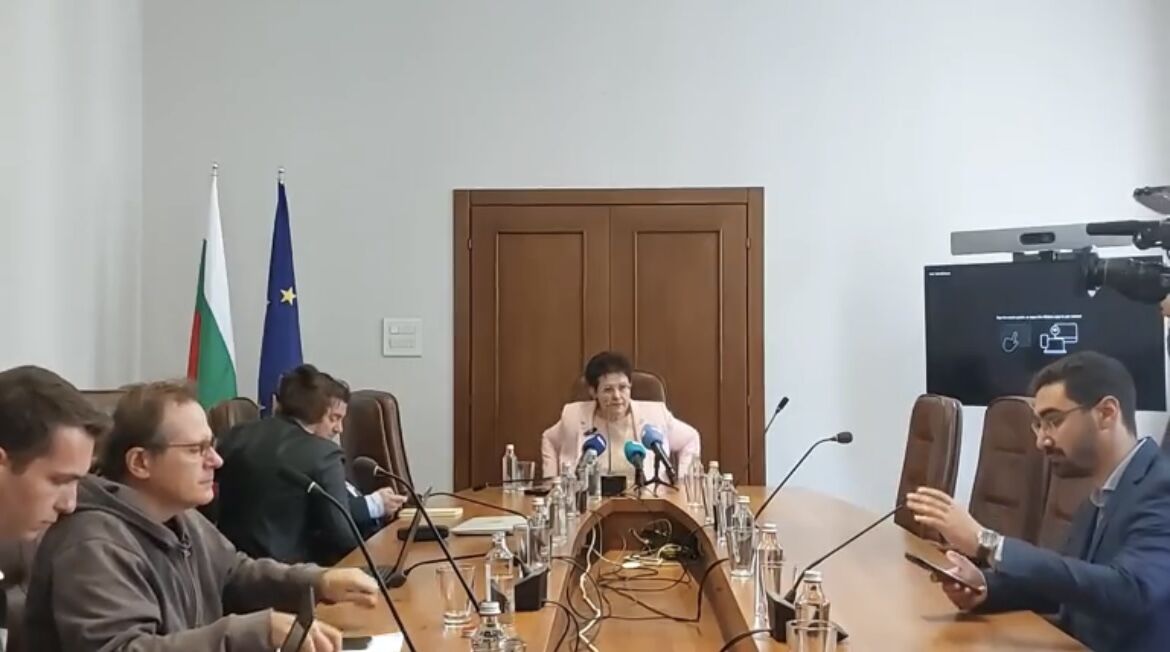
Държавата ще обложи допълнително свръхпечалбите на банки, застрахователи, търговски вериги, телекоми, обменни бюра и фирми за бързи кредити през 2027 г., за да напълни бюджета.
Тези икономически дейности формират 60% от свръхпечалбата във всички сектори, обясни на брифинг в МФ Людмила Петкова, заместник-министър на финансите. Производствени предприятия, транспорт и селско стопанство, няма да бъдат облагани допълнително.
За свръхпечалба ще се счита всяко увеличение на печалбата с повече от 20%, реализирана в периода 2020-2025 г., като разликата ще се облага със ставка от 33%. Този данък ще бъде еднократен и ще се приложи само през 2027 г.
Според оценката на въздействието се очакват допълнителни данъчни приходи от 1.035 млрд. евро като ефект за 2027 г.
Предвижда се като данъчна основа да се използва средната годишна данъчна печалба на предприятията за периода 2020-2025 г. За всяко предприятие са използва неговата собствена икономическа история. По този начин предлаганата мярка не променя режима на корпоративното подоходно облагане и не засяга облагането с 10% на стандартната печалба.
90% от дължимия допълнителен данък ще се внася авансово в бюджета и с този ресурс ще се финансират увеличените данъчни облекчения за деца от 2027 г., обясни зам.-министър Петкова.
По-големи данъчни облекчения за родители, нова преференция за разходите за образование, здраве и спорт на децата и по-висок праг за задължителна регистрация по ДДС са сред предложенията на Министерството на финансите (МФ) за промени в данъчните закони за 2027 г.
Мерките бяха представени днес от заместник-министъра на финансите Людмила Петкова на брифинг във ведомството.
По-големи облекчения за деца
По Закона за данъците върху доходите на физическите лица се предлага значително увеличение на сумите, с които работещите родители могат да намаляват годишната си данъчна основа.
За едно дете размерът се увеличава от сегашните 6000 лв. на 5000 евро. За две деца той нараства от 12 000 лв. на 8000 евро, а за три и повече деца – от 18 000 лв. на 11 000 евро.
При дете с увреждане увеличението е от 12 000 лв. на 10 000 евро.
Тези суми обаче не представляват пари, които родителите ще получават директно. С тях се намалява данъчната основа, върху която се изчислява 10-процентният данък върху доходите.
Така при едно дете максималното реално намаление на данъка ще бъде 500 евро, при две деца – 800 евро, а при три и повече – 1100 евро. За дете с увреждане данъкът може да бъде намален с до 1000 евро.
За сравнение, при сегашното облекчение от 6000 лв. за едно дете реалният максимален данъчен ефект е 600 лв. (306,78 евро). При предложените 5000 евро той ще достигне 500 евро.
Ново облекчение за детско развитие
Втората мярка за работещите семейства е изцяло ново данъчно облекчение за детско развитие. То ще обхваща направени от родителите разходи за здравни, образователни и спортни дейности на децата.
За разлика от общото данъчно облекчение за деца, при което не се изисква доказването на конкретни разходи, новата преференция ще се ползва само срещу документи за действително платени услуги.
„Идеята на новата преференция е да се приспадат от годишната облагаема данъчна основа конкретни разходи, те да са документално обосновани и да бъдат за детско развитие“, обясни Петкова.
Сред примерите са такси за танци, образователни курсове и спорт.
Предлага се от годишната данъчна основа да могат да се приспадат до 2000 евро за едно дете, до 4000 евро за две и до 6000 евро за три и повече деца.
И тук това не означава, че държавата ще възстановява съответно 2000, 4000 или 6000 евро. При 10-процентния данък върху доходите максималният данъчен ефект би бил съответно 200, 400 и 600 евро.
Разходите ще трябва да бъдат документално доказани, но документите няма да се прилагат към годишната данъчна декларация. Родителите обаче ще трябва да ги пазят и да ги представят при евентуална проверка от Националната агенция за приходите (НАП).
Според Петкова целта е да не се затрудняват нито хората, които ползват облекчението, нито приходната администрация.
Мярката трябва не само да подпомогне работещите родители, но и да изсветли част от сивата икономика. По думите на заместник-министъра много от услугите в тези сфери в момента се предоставят, без да се издава документ, а получените доходи съответно не се отчитат и върху тях не се плащат данъци и осигуровки.
По-висок праг за регистрация по ДДС
Сред предложенията за промени в Закона за данък върху добавената стойност е и увеличаване на прага за задължителна регистрация по ДДС.
Той трябва да се повиши от сегашните 51 130 евро на 75 000 евро.
Според Министерството на финансите целта е да бъде намалена административната и финансовата тежест за микро-, малките и стартиращите предприятия и да се създаде по-благоприятна среда за бизнеса с относително малък оборот.
Възможността за доброволна регистрация по ДДС се запазва и всяко предприятие, което желае да бъде регистрирано, ще може да подаде заявление до НАП.
„Пакетът от данъчни и приходни мерки за 2027 г. има за цел да осигури устойчиво нарастване на бюджетните приходи, включително намаляване дела на сивата икономика чрез повишаване на събираемостта на приходите“, заяви Петкова.
По думите ѝ пакетът включва данъчни преференции както за семействата с деца, така и за предприятията.
Предвижда се и актуализиране на глобите и имуществените санкции във всички данъчни закони. Според Петкова голяма част от тях не са променяни от приемането на съответните закони през 2006 г.
Източник: Сега БГ, Клуб Зет
Bnews.bg